

Yabancı kaynaklara göre, Çin ve Güneydoğu Asya'daki kütük ve işlenmiş çelik pazarları, yağışlı mevsim nedeniyle inşaat sektöründeki talebin azalmasına ve COVID-19 nedeniyle üretim kısıtlamalarına rağmen fiyat tekliflerinin artırıldığı olumlu büyüme dinamikleri gösterdi. Çin yerel piyasasında, Temmuz ayı sonunda fiyatlar Haziran ayına göre 52-79$ artarak %13 KDV (kütük) 811-830$/ton exw, inşaat demiri için 840$/ton exw ve 889$/ton exw oldu. filmaşin için %13 KDV ile. Fiyatlar, hükümetin yılın ikinci yarısında üretimi sınırlamayı planladığını açıklamasının ardından, talebin mevsimsel olarak güçlendiği dönemde arz kıtlığı korkusu dalgası üzerine alıcıların harekete geçmesi ve siparişlerin artmasıyla yükseldi. Ayrıca, Çinli alıcılar aktif olarak kütük ithal ediyorlardı ve bu da diğer bölgelerden Çin ve Güneydoğu Asya pazarlarına haddelenmiş ürün tedarikçilerini destekledi.
Ağustos ayının başlarında, Çin'deki üretim kısıtlamalarının olası bir gevşemesi nedeniyle durum durgunluğa dönüştü ve bu da siparişlerde düşüşe ve vadeli işlem piyasasında kotasyonlarda keskin bir düşüşe yol açtı. Durum, spot fiyatların keskin bir şekilde düştüğü cevher piyasasına da yansıdı. Bu koşullarda alıcılar, Çin pazarındaki eğilimle birlikte durumun nihai olarak netleşmesini bekleyerek alım yapmaktan kaçınmayı tercih ediyor.
Belirsizliğin ve piyasa katılımcılarının önemli bir bölümünün emekliliğinin etkisiyle Ağustos ayının ilk haftasında kütük fiyatları 3-13$, inşaat demiri ve filmaşin için bölgeye bağlı olarak 11-20$ düştü. Yeterli stoklar nedeniyle fiili talep yokluğu, Orta Doğulu tedarikçileri Ağustos inşaat demiri için sözleşmeler yaparken taviz vermeye zorluyor. Ağustos ayının ilk haftasında ithalat piyasasında kütük ve inşaat demiri teklifleri 5 $ düşerek 660-700 $ / ton fob, inşaat demiri maliyeti 18 $ düşüşle 730-760 $ / ton cfr oldu.
Türkiye pazarındaki daha ucuz hurda metal, son iki hafta içinde fiyatların 16-17$ düşüşle kütük için 670-682$/ton exw ve inşaat demiri için 690-725$/ton exw'ye düşmesine neden oldu.
"Ukrpromvneshekmpertiza" analisti Oleg Gnitsky'ye göre, tatil dönemi nedeniyle, Ağustos ayında ticaret aktivitesi minimum düzeyde olacak. Çin'deki istikrarsız durum, alıcıları bekleyip tavrı görmeye zorluyor. Ağustos ayı sonuna kadar, sınırlı tedarik ve bakım dönemlerinde azalan üretim nedeniyle üreticiler lehine iyileşen pazar dengesi nedeniyle, tedarikçiler fiyatların daha da düşmesine dayanabilecekler.
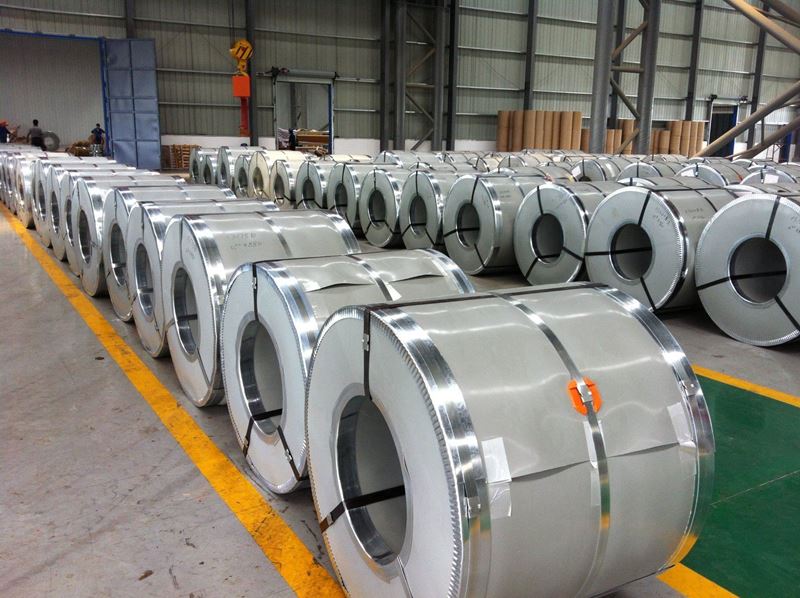
Temmuz ayında ince sac piyasalarında çok yönlü bir fiyat eğilimi gözlendi. Asya piyasası, sıcak haddelenmiş çelik vadeli işlemlerinin büyümesi nedeniyle olumlu bir eğilim gösterdi ve spot fiyatlar da yükseldi. Çin'deki yerel tedarikçiler, Temmuz ayının ilk 3 haftasında sıcak haddelenmiş ve soğuk haddelenmiş ürünler için fiyatları 400 yuan artırmayı başardı. Ancak Çin hükümetinin çelik üretimini azaltma planının olası bir yumuşatılmasına ilişkin açıklamasının ardından fiyatlar 100 yuan gerileyerek sırasıyla 5800 ve 6300'e geriledi. Temmuz ayında Çin'in ihracatı, sıcak haddelenmiş çelik için 50-80 $ artarak 930-970'e ve soğuk haddelenmiş ürünler için 980-1000'e yükseldi.
ABD pazarı da büyümeye devam etti ve nihai ürünler için spot fiyatlarda önemli bir artış gösterdi. Tedarikçiler, sıcak haddelenmiş ürünler için ortalama 100 $ ve soğuk haddelenmiş ürünler için 145 $ fiyat artışı sağlayabildi.
Ukrpromvneshexpertiza uzmanlarının analizine göre, Avrupa'da hem ithal ince levha ürünler segmentinde hem de iç piyasada düşüş eğilimi gözlemlendi. Alıcılarla birlikte tedarikçiler de bekledi ve gördü. Bununla birlikte, tüketicilerde yeterli stok bulunması ve Asya'dan gelen uygun fiyat teklifleri nedeniyle bu faktörler, yerel tedarikçileri teklifleri düşürmeye zorladı.
Hedef satış pazarlarındaki talep düşüşü, Karadeniz limanlarındaki tedarikçileri yassı ürün fiyatlarını düşürmeye zorladı. Sıcak haddelenmiş ve soğuk haddelenmiş çelik için mevcut fiyat aralığının, ayın başına göre 20-60 $ daha düşük olduğu ortaya çıktı - sırasıyla 920-950 $ / ton fob ve 1030-1180 $ / ton fob.
Ağustos ayında, Ukrayna ve Rusya'dan gelen yassı çelik tedarikçileri, uzun bir fiyat düşüşü döneminden sonra marjları artırmak için fiyatlarını yükseltmeye çalışacaklar. Avrupalı piyasa katılımcıları, tatildeyken bile sonbahar dönemi için kendi stoklarını oluşturacaklar. Çin'de, yağışlı sezon sona ererken iç talep de artmaya devam edebilir. Önleyici onarımlar için metalurji işletmelerinin planlı olarak durdurulması, BDT ve Türkiye'den işletmelerin iyi sözleşmeleri, Rusya'da haddelenmiş çeliğe uygulanan tarifelere pazar uyumu nedeniyle tekliflerde yaklaşan düşüş, büyük olasılıkla tedarikçilere yukarı yönlü bir fiyat eğilimi oluşturma fırsatları sağlayacaktır.

Yorumlar
Henüz yorum yapılmadı